

Avant tout : ce n’est pas un conseil en investissement, juste ma façon de voir les choses. Je ne suis pas conseiller financier, les marchés évoluent, fais tes propres recherches.
Je veux te raconter une histoire qui explique exactement comment je compte, moi, gagner des millions en bourse. L’histoire de Theodore Johnson. Un homme qui a été livreur chez UPS toute sa vie, une carrière complète, et qui n’a jamais gagné plus de 14 000 dollars par an. Environ 1200 dollars par mois. Et pourtant, à plus de 90 ans, son compte en bourse s’élevait à 70 millions de dollars. Il y a de fortes chances que toi, tu gagnes déjà plus que lui. Alors comment c’est possible ? Je te raconte.
Se payer en premier
Un jour, un ami dit à Johnson une chose simple : considère qu’il y a une taxe sur ton salaire, et paie-la sans réfléchir. Avant de dépenser quoi que ce soit, mets 20% de tout ce que tu gagnes de côté, et investis-le systématiquement.
C’est ce que Robert Kiyosaki appelle, dans « Père riche, père pauvre », se payer en premier. Johnson a investi dans les actions de sa propre entreprise, UPS, mois après mois, sans jamais y toucher. Le résultat, tu le connais.
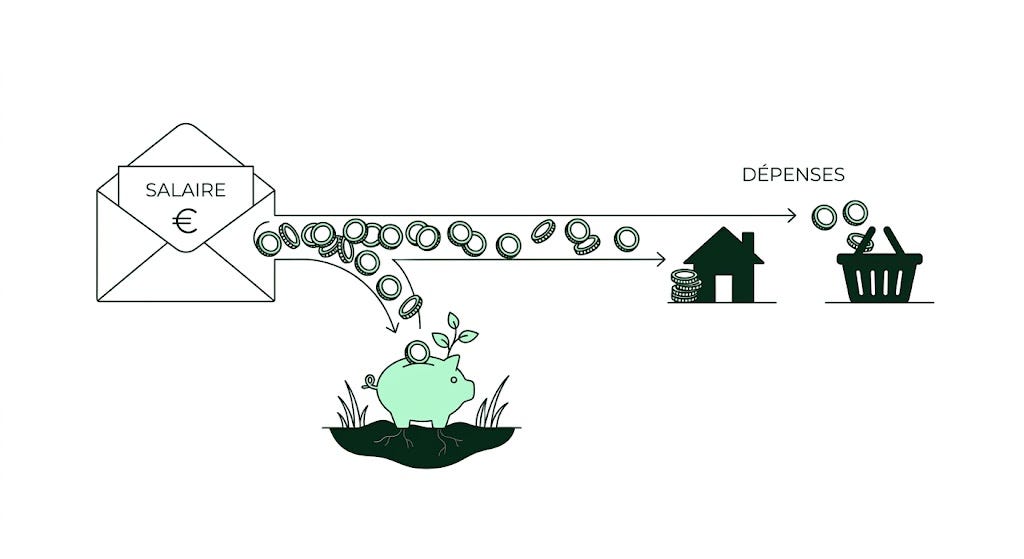
L’idée est d’une simplicité déconcertante, et pourtant presque personne ne l’applique. Si tu gagnes 3000€ par mois, tu prends par exemple 500€, tu les investis immédiatement, et il te reste 2500€ pour vivre. La première dépense du mois, ce n’est pas le loyer, ni la voiture, ni les sorties. C’est toi. Tu investis en toi avant toute chose. La plupart des gens font l’inverse : ils dépensent tout, et investissent ce qu’il reste, c’est-à-dire rien.
La magie des intérêts composés
Comment 1200 dollars par mois deviennent 70 millions ? Par l’effet cumulé. Les intérêts composés.
Regarde la courbe de la fortune de Warren Buffett, c’est l’exemple parfait. À 14 ans, il a 5000 dollars de côté. Il lui faut des années pour franchir ses premiers paliers. Il atteint le million vers 30 ans. Puis ça s’accélère : il dépasse les 100 millions à 37 ans. Et surtout, détail qui change tout : la très grande majorité de sa fortune s’est construite après ses 70, voire 80 ans.
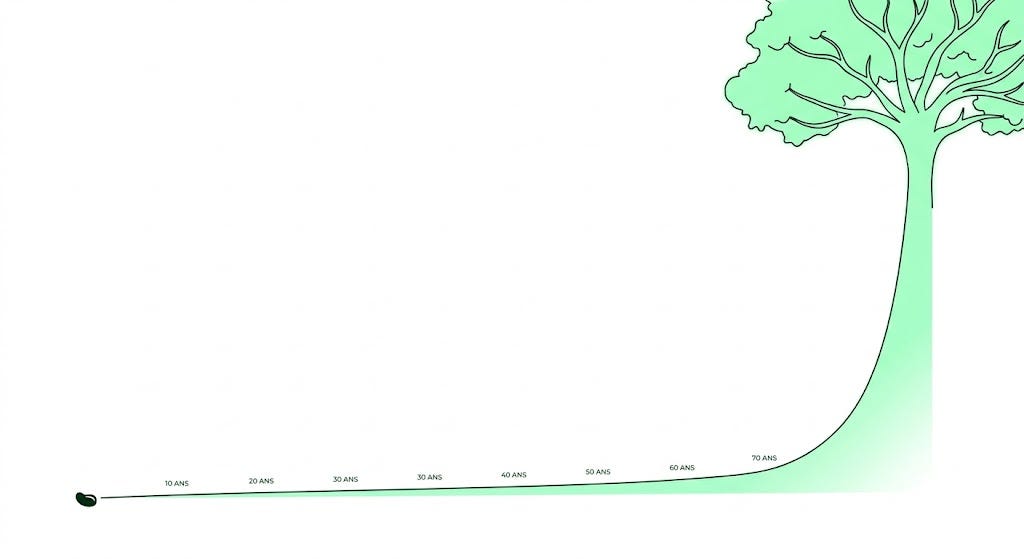
C’est ça, l’effet cumulé. Une petite somme, placée tous les mois, grandit lentement au début, puis de façon exponentielle avec le temps. La partie lente n’est pas une perte de temps, c’est le socle. Et c’est pour ça que l’âge où tu commences compte bien plus que le montant que tu investis. Mettre plusieurs millions de côté avant 30 ans ira beaucoup plus vite, grâce au temps, que de les mettre de côté avant 50 ans.
Le meilleur des deux mondes
Mais attention, l’histoire de Johnson a aussi été critiquée, et à juste titre. Parce qu’il n’a jamais profité de son argent. Toujours la même maison, aucun plaisir. Il est devenu multimillionnaire, mais n’en a rien fait. Et l’idée, ce n’est pas d’être le plus riche du cimetière. Personne ne veut ça.
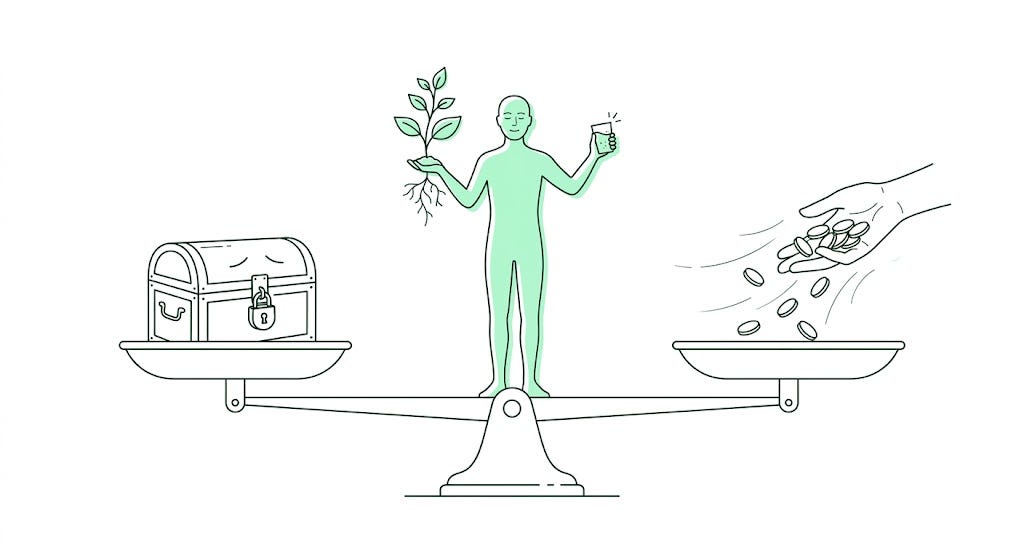
Alors ma stratégie, c’est le juste milieu, le meilleur des deux mondes. D’un côté, la discipline de Johnson : investir une partie de ce que je gagne, tous les mois, sans exception, et être patient, parce que je sais que cet argent ne paiera pas dans deux ans, mais dans dix, vingt, trente ans. De l’autre, tout faire pour gagner un maximum avec mon entreprise, maintenant. Parce que plus je gagne tôt, plus je peux investir tôt, et plus l’effet cumulé s’enclenche vite. Ça me permet de me faire plaisir aujourd’hui, de vivre ma vie, tout en construisant une retraite qui tombera toute seule.
Parce que l’investissement, c’est du passif. Ton argent travaille pour toi pendant que tu dors, et te verse des dividendes dont tu pourras vivre. Je crois profondément que sur l’ensemble de ma vie, je gagnerai plus en bourse, sans rien faire, que dans toutes mes entreprises réunies. Mais pour que ce scénario se réalise, il faut une seule chose : commencer maintenant.
Alors dis-moi en commentaire : tu te paies déjà en premier chaque mois, ou tu investis seulement ce qu’il te reste à la fin ? Et toi, tu es plutôt « discipline de Johnson » ou « je profite maintenant » ? Ça m’intéresse de savoir où tu te places.
Je raconte cette histoire en détail dans un épisode. Si tu veux la version complète, tu la retrouves ici :
- Rémy