

Attention tout de suite : ce ne sont pas des conseils financiers. C’est simplement ce que moi je fais, et ce que j’ai toujours fait. Fais tes propres recherches et adapte à ta situation.
On ne nous apprend pas à gérer notre argent à l’école. On ne nous dit pas comment le dépenser, comment l’investir, quelle part mettre de côté. Résultat, la plupart des gens improvisent, dans le désordre. Or il y a un ordre. Des paliers à respecter. Je suis passé par chacun d’eux, et je vais te les donner tels que je les vis.
Palier 1 : la réserve qui te rend serein
La toute première chose, avant même de penser à investir, c’est le cash. Une vraie réserve de sécurité.
Mon conseil, celui que je donne à tout le monde : mets de côté entre 6 et 8 mois de tes dépenses, idéalement jusqu’à 12 mois, en cash disponible immédiatement. Pas pour que ça rapporte. Pour être liquide. Cet argent doit pouvoir être dépensé, viré, retiré à tout instant. Une entreprise devrait avoir 6 à 12 mois de trésorerie d’avance, et à titre perso, un individu ou un couple, c’est pareil.
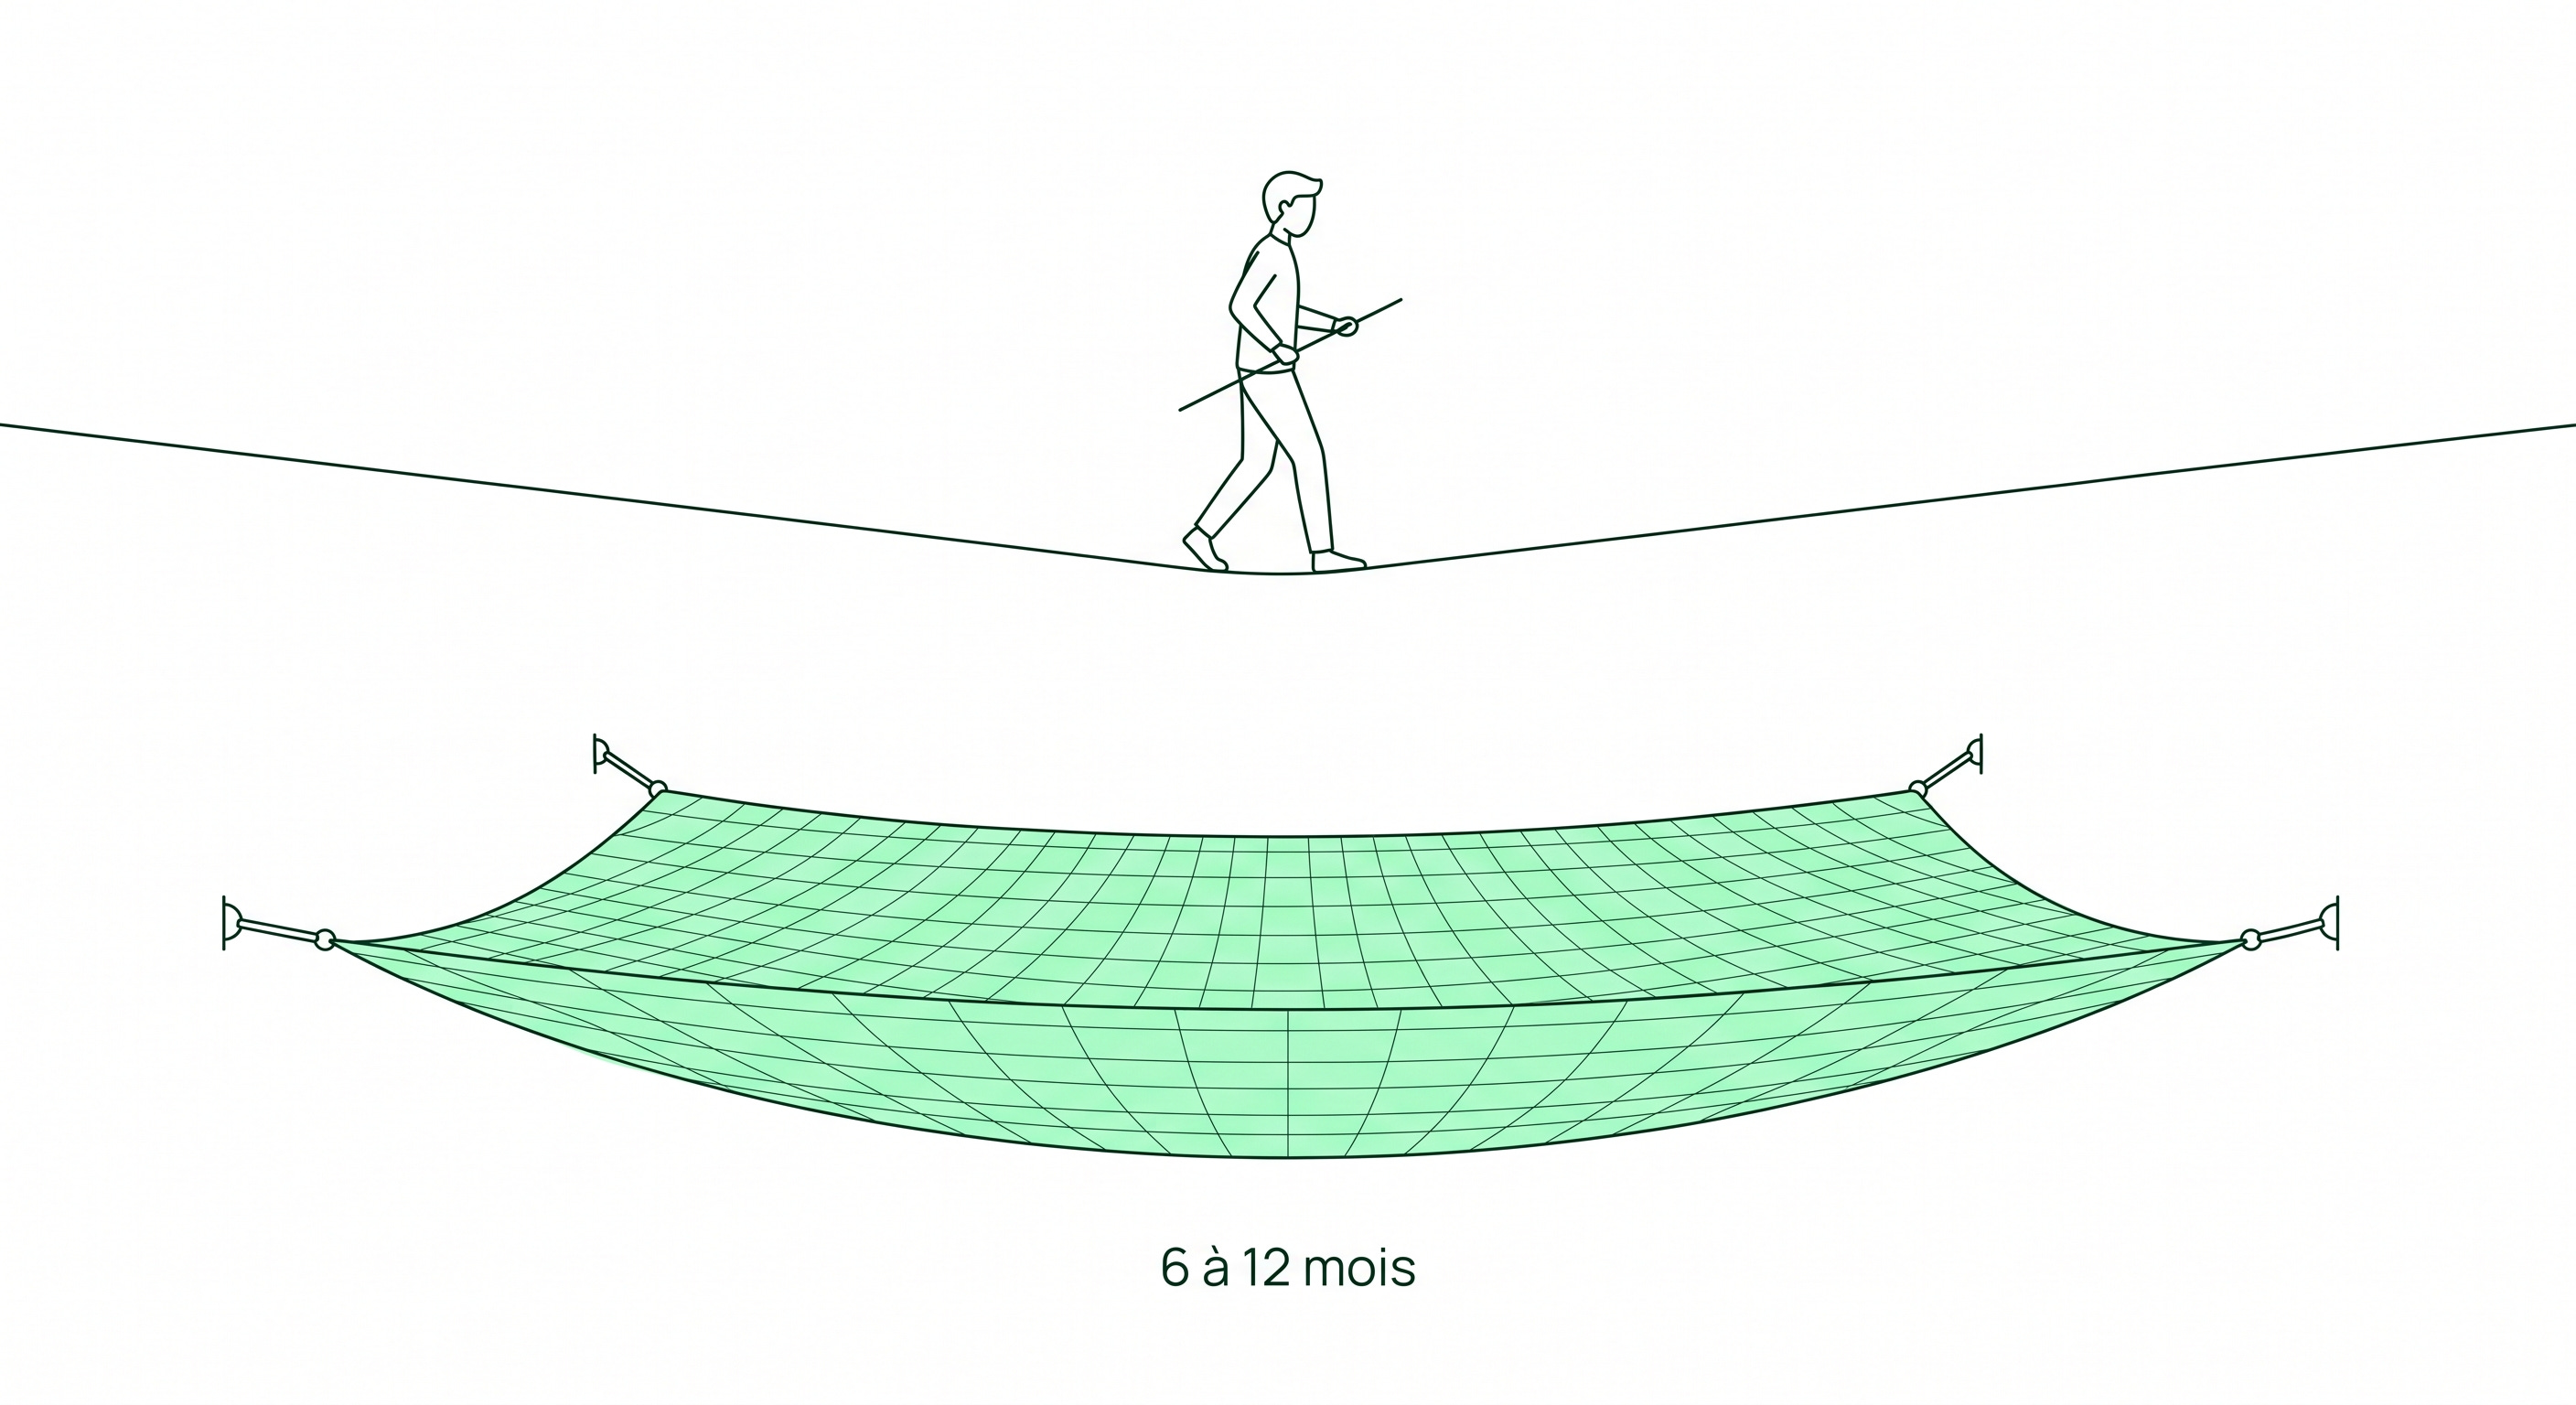
Pourquoi c’est non négociable ? Parce que si tu investis sans ce filet et qu’un imprévu arrive, tu seras forcé de revendre tes placements, parfois en perte. Imagine : tu investis 1000€, le marché baisse de 10% à court terme, tu perds 100€ sur le papier. Si à ce moment précis tu as besoin de cash, tu dois vendre, et cette perte devient réelle. Alors que si tu avais tenu, sur le long terme le marché t’aurait probablement donné raison. Investir trop tôt, sans réserve, c’est se mettre soi-même en position de faiblesse.
La méthode est simple. Tu calcules combien il te faut pour vivre chaque mois, tout compris. Disons 3000€. Tu veux 10 mois de réserve ? Ton objectif numéro 1 devient 30 000€ de cash de côté. C’est palpable, c’est clair.
Palier 2 : dépenser, et profiter maintenant
Tant que cette réserve n’est pas atteinte, sois économe. Ce n’est pas le moment des sacs, des voyages, des folies. C’est le moment de gagner plus, épargner, gagner plus, épargner, jusqu’à atteindre ta somme. Point.
Mais une fois la réserve constituée, quelque chose change. Tout ce qui vient en excédent, tu as le droit d’en profiter. Et là, je vais te dire un truc que je pense profondément : ne repousse pas indéfiniment le plaisir.
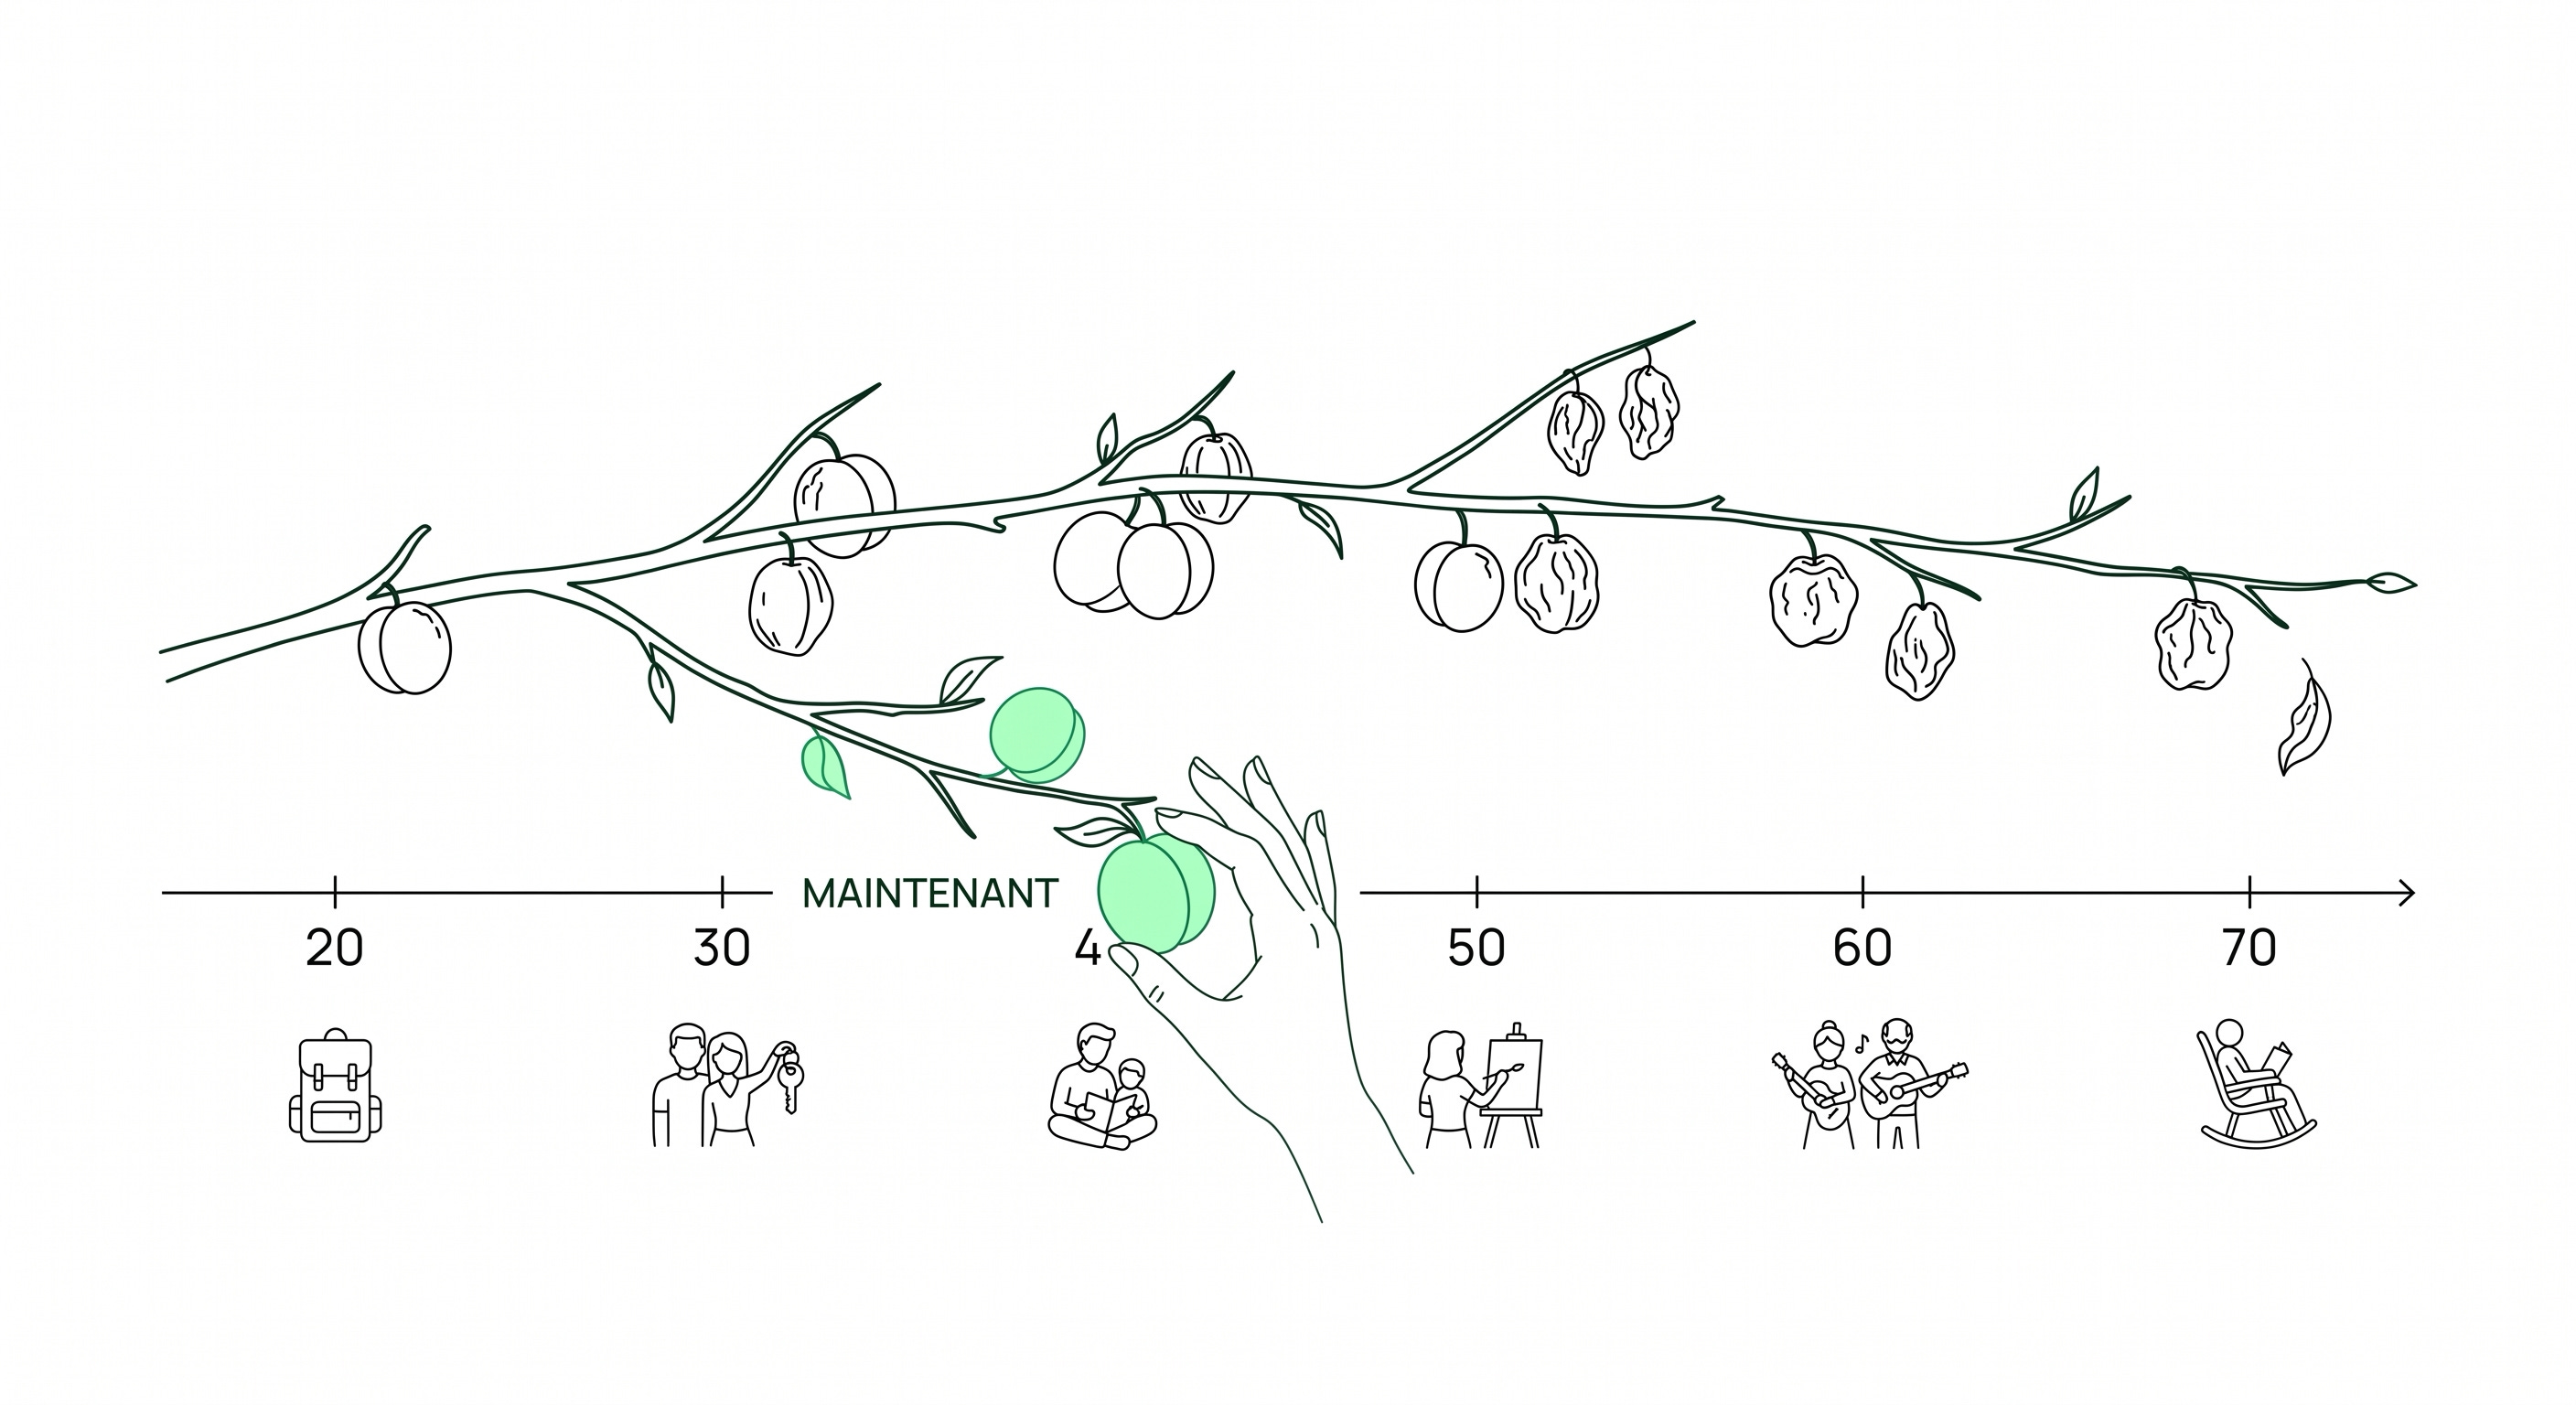
On n’a qu’une vie, et surtout qu’une jeunesse. Il y a des choses que tu peux faire à 20 ans que tu ne feras plus à 30, d’autres à 30 que tu ne feras plus à 40. Se dire « je profiterai quand j’aurai des millions, ou à 50 ans » est une erreur. Dépenser intelligemment fait partie d’une vie réussie, au même titre qu’épargner. Un voyage, une expérience, un plaisir vécu au bon moment, ça a une valeur que l’argent gardé indéfiniment n’aura jamais.
D’ailleurs, comprendre comment on dépense notre argent, quel impact ça a sur notre état d’esprit, c’est un sujet qui m’a profondément changé. On dépense souvent de façon inconsciente, sans jamais se demander si ces dépenses nous rendent réellement heureux.
Palier 3 : investir pour devenir libre
Une fois la sécurité assurée et le plaisir intégré, le surplus peut travailler. C’est l’étape qui construit vraiment ton patrimoine, parce que la plus grosse partie de ce que tu possèderas viendra de l’investissement, pas de l’épargne.
Moi, mes deux terrains de prédilection sont mon business et la bourse, avec une vision long terme : j’accepte des baisses à court terme en sachant que sur 5, 10 ou 20 ans, le temps joue pour moi. Et derrière tout ça, il y a un objectif, le même pour beaucoup de gens : devenir rentier.
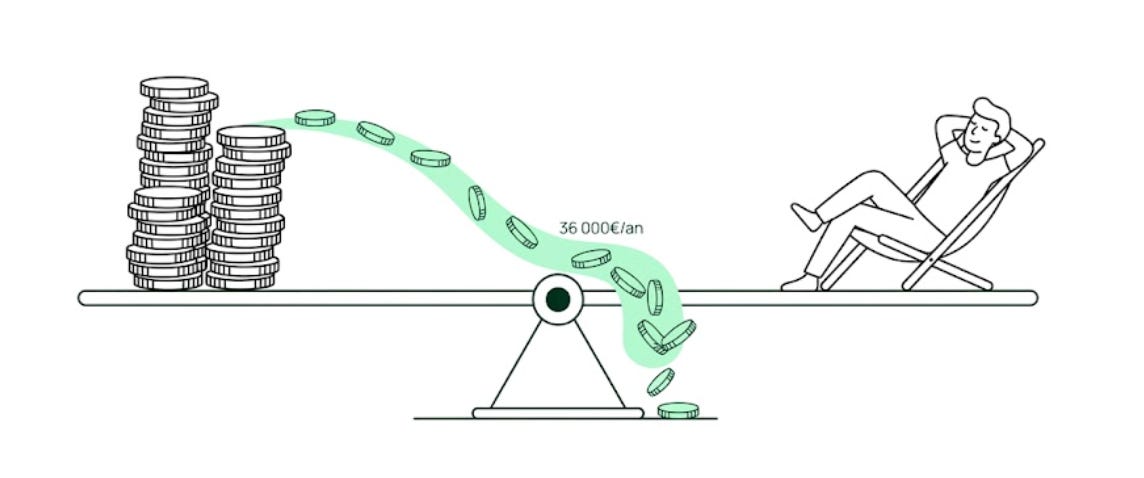
Un rentier, c’est quelqu’un dont l’argent rapporte assez d’intérêts pour couvrir tous ses besoins. Prenons un exemple concret. Tu as besoin de 3000€ par mois, soit 36 000€ par an. Le jour où tes placements te rapportent 36 000€ d’intérêts par an, tu es rentier. Le simple fait de posséder ton capital te fait vivre. Pour te donner un ordre d’idée, un capital d’un million d’euros placé à 3,6% par an génère exactement ces 36 000€. Ça ne se fait évidemment pas du jour au lendemain. Il faut investir, travailler, prendre des risques, et créer une entreprise est sans doute la voie la plus rapide.
Et une fois rentier, tu as le choix. Soit tu continues de bosser pour faire grossir tes rentes et être encore plus libre, soit tu t’arrêtes et tu kiffes. Il n’y a pas de bonne réponse universelle. C’est très personnel. Ce qui compte, c’est d’avoir gravi les paliers dans le bon ordre pour arriver à ce choix-là.
Alors dis-moi en commentaire : tu en es à quel palier aujourd’hui ? Tu constitues encore ta réserve, ou tu investis déjà ton surplus ? Et être rentier, c’est un objectif pour toi, ou pas du tout ? Ça m’intéresse vraiment de savoir où tu te situes.
Je détaille toute cette progression dans un épisode complet. Si tu veux la version longue, tu la retrouves ici :
- Rémy