

J’ai posé une question toute simple à une IA : qu’est-ce qu’il faut avoir pour faire partie du top 1 % des patrimoines les plus élevés en France ?
Je fais souvent ce genre de recherche. Pour me situer. Pour garder les pieds sur terre. Pour voir ce que j’ai déjà fait, et ce qu’il me reste à faire.
Cette fois, la réponse m’a donné envie de remettre un peu de contexte.
Parce que sur les réseaux sociaux, on a parfois l’impression d’être pauvre dès qu’on gagne moins de 50 000 euros par mois.
La réalité est très différente. Et beaucoup plus rassurante.
Deux détails que presque tout le monde oublie
Les chiffres viennent de l’INSEE. Et deux points sont cruciaux.
Premier point : ce sont des ménages, pas des personnes. L’INSEE ne calcule pas le patrimoine individu par individu. Elle le calcule par foyer. Un couple, par exemple : le patrimoine de l’un plus celui de l’autre.
Beaucoup de gens se comparent à titre personnel à des chiffres qui concernent un ménage entier. Forcément, ils se trouvent en retard.
Deuxième point : on parle de patrimoine net. Pas de patrimoine brut.
Le brut, c’est ce que tu possèdes sans retirer tes dettes. Tu peux avoir un million de patrimoine brut avec un bien qui s’autofinance, et peut-être 100 000 euros seulement en net, parce qu’il te reste tout à rembourser. Beaucoup de gens sur Internet parlent en brut. Je trouve ça aberrant. Moi, je ne parle qu’en net.
Ce patrimoine net inclut tout : l’immobilier, la bourse, et aussi des choses illiquides, comme la valeur de ta maison. Ce n’est pas que l’argent sur ton compte en banque.
D’ailleurs, je pense que beaucoup de gens ont 50 000 euros de patrimoine net sans même s’en rendre compte. Ils remboursent un crédit tous les mois pour leur résidence principale. L’argent ne se voit pas. Mais le jour où ils revendront, ils verront qu’il était bien là.
La médiane est bien plus basse que ce que tu crois
La médiane coupe tout le monde en deux : 50 % des ménages ont moins, 50 % ont plus. Prends ta tranche d’âge et regarde.
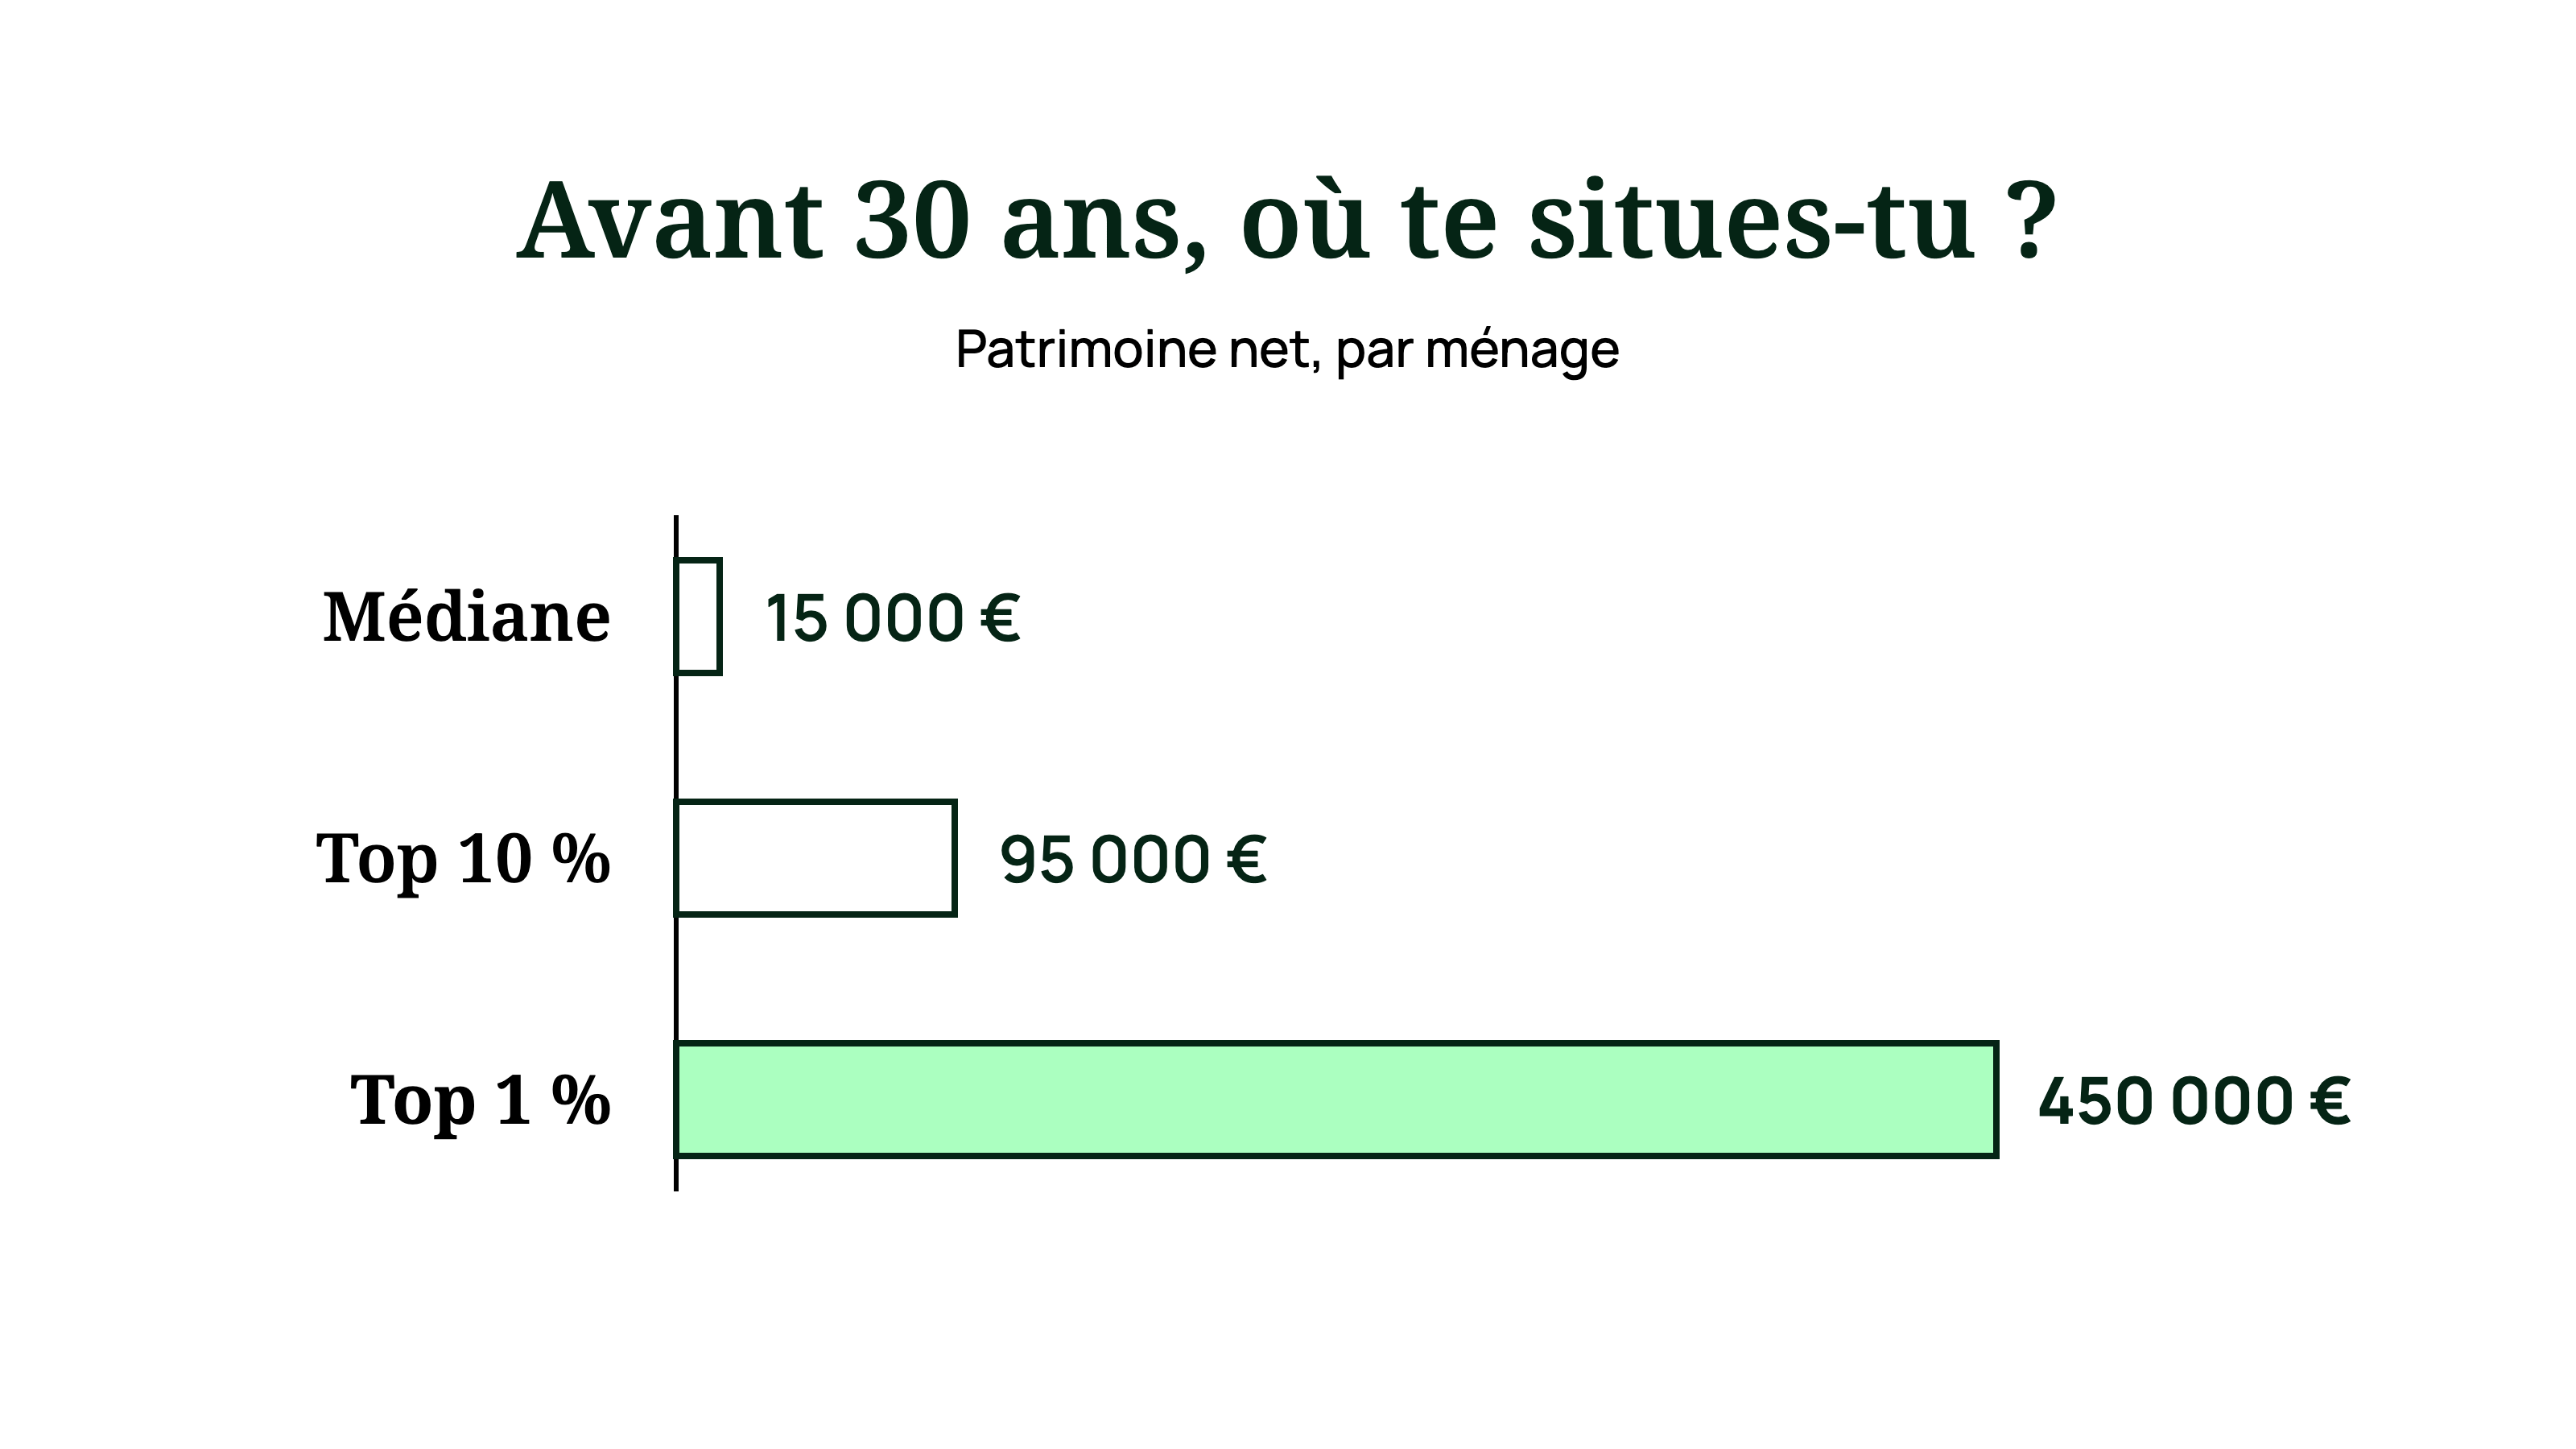
À moins de 30 ans, avec 15 000 euros de patrimoine net, tu es pile au milieu. La moitié des ménages de ton âge ont moins que ça.
Entre 30 et 39 ans, la médiane est à 46 000 euros. Et ça monte vite : pour passer dans les 40 % du haut, il faut déjà 80 000 euros. Quasiment le double.
Comme en France le patrimoine est surtout dans la pierre, souvent la résidence principale, ça grimpe entre 40 et 59 ans. Au moment de la retraite, la médiane tourne autour de 220 000 euros. Puis elle baisse légèrement au-delà de 70 ans.
Voilà la vraie vie, entre guillemets.
Alors la prochaine fois qu’un jeune sur les réseaux t’explique qu’il est millionnaire à moins de 25 ans, souviens-toi : la moitié des ménages de moins de 30 ans ont moins de 15 000 euros, à deux. Ce qu’on voit en ligne te donne le sentiment d’être un loser. La réalité n’a rien à voir.
Le top 10 % : déjà très confortable
C’est là qu’on commence à voir de vraies différences.
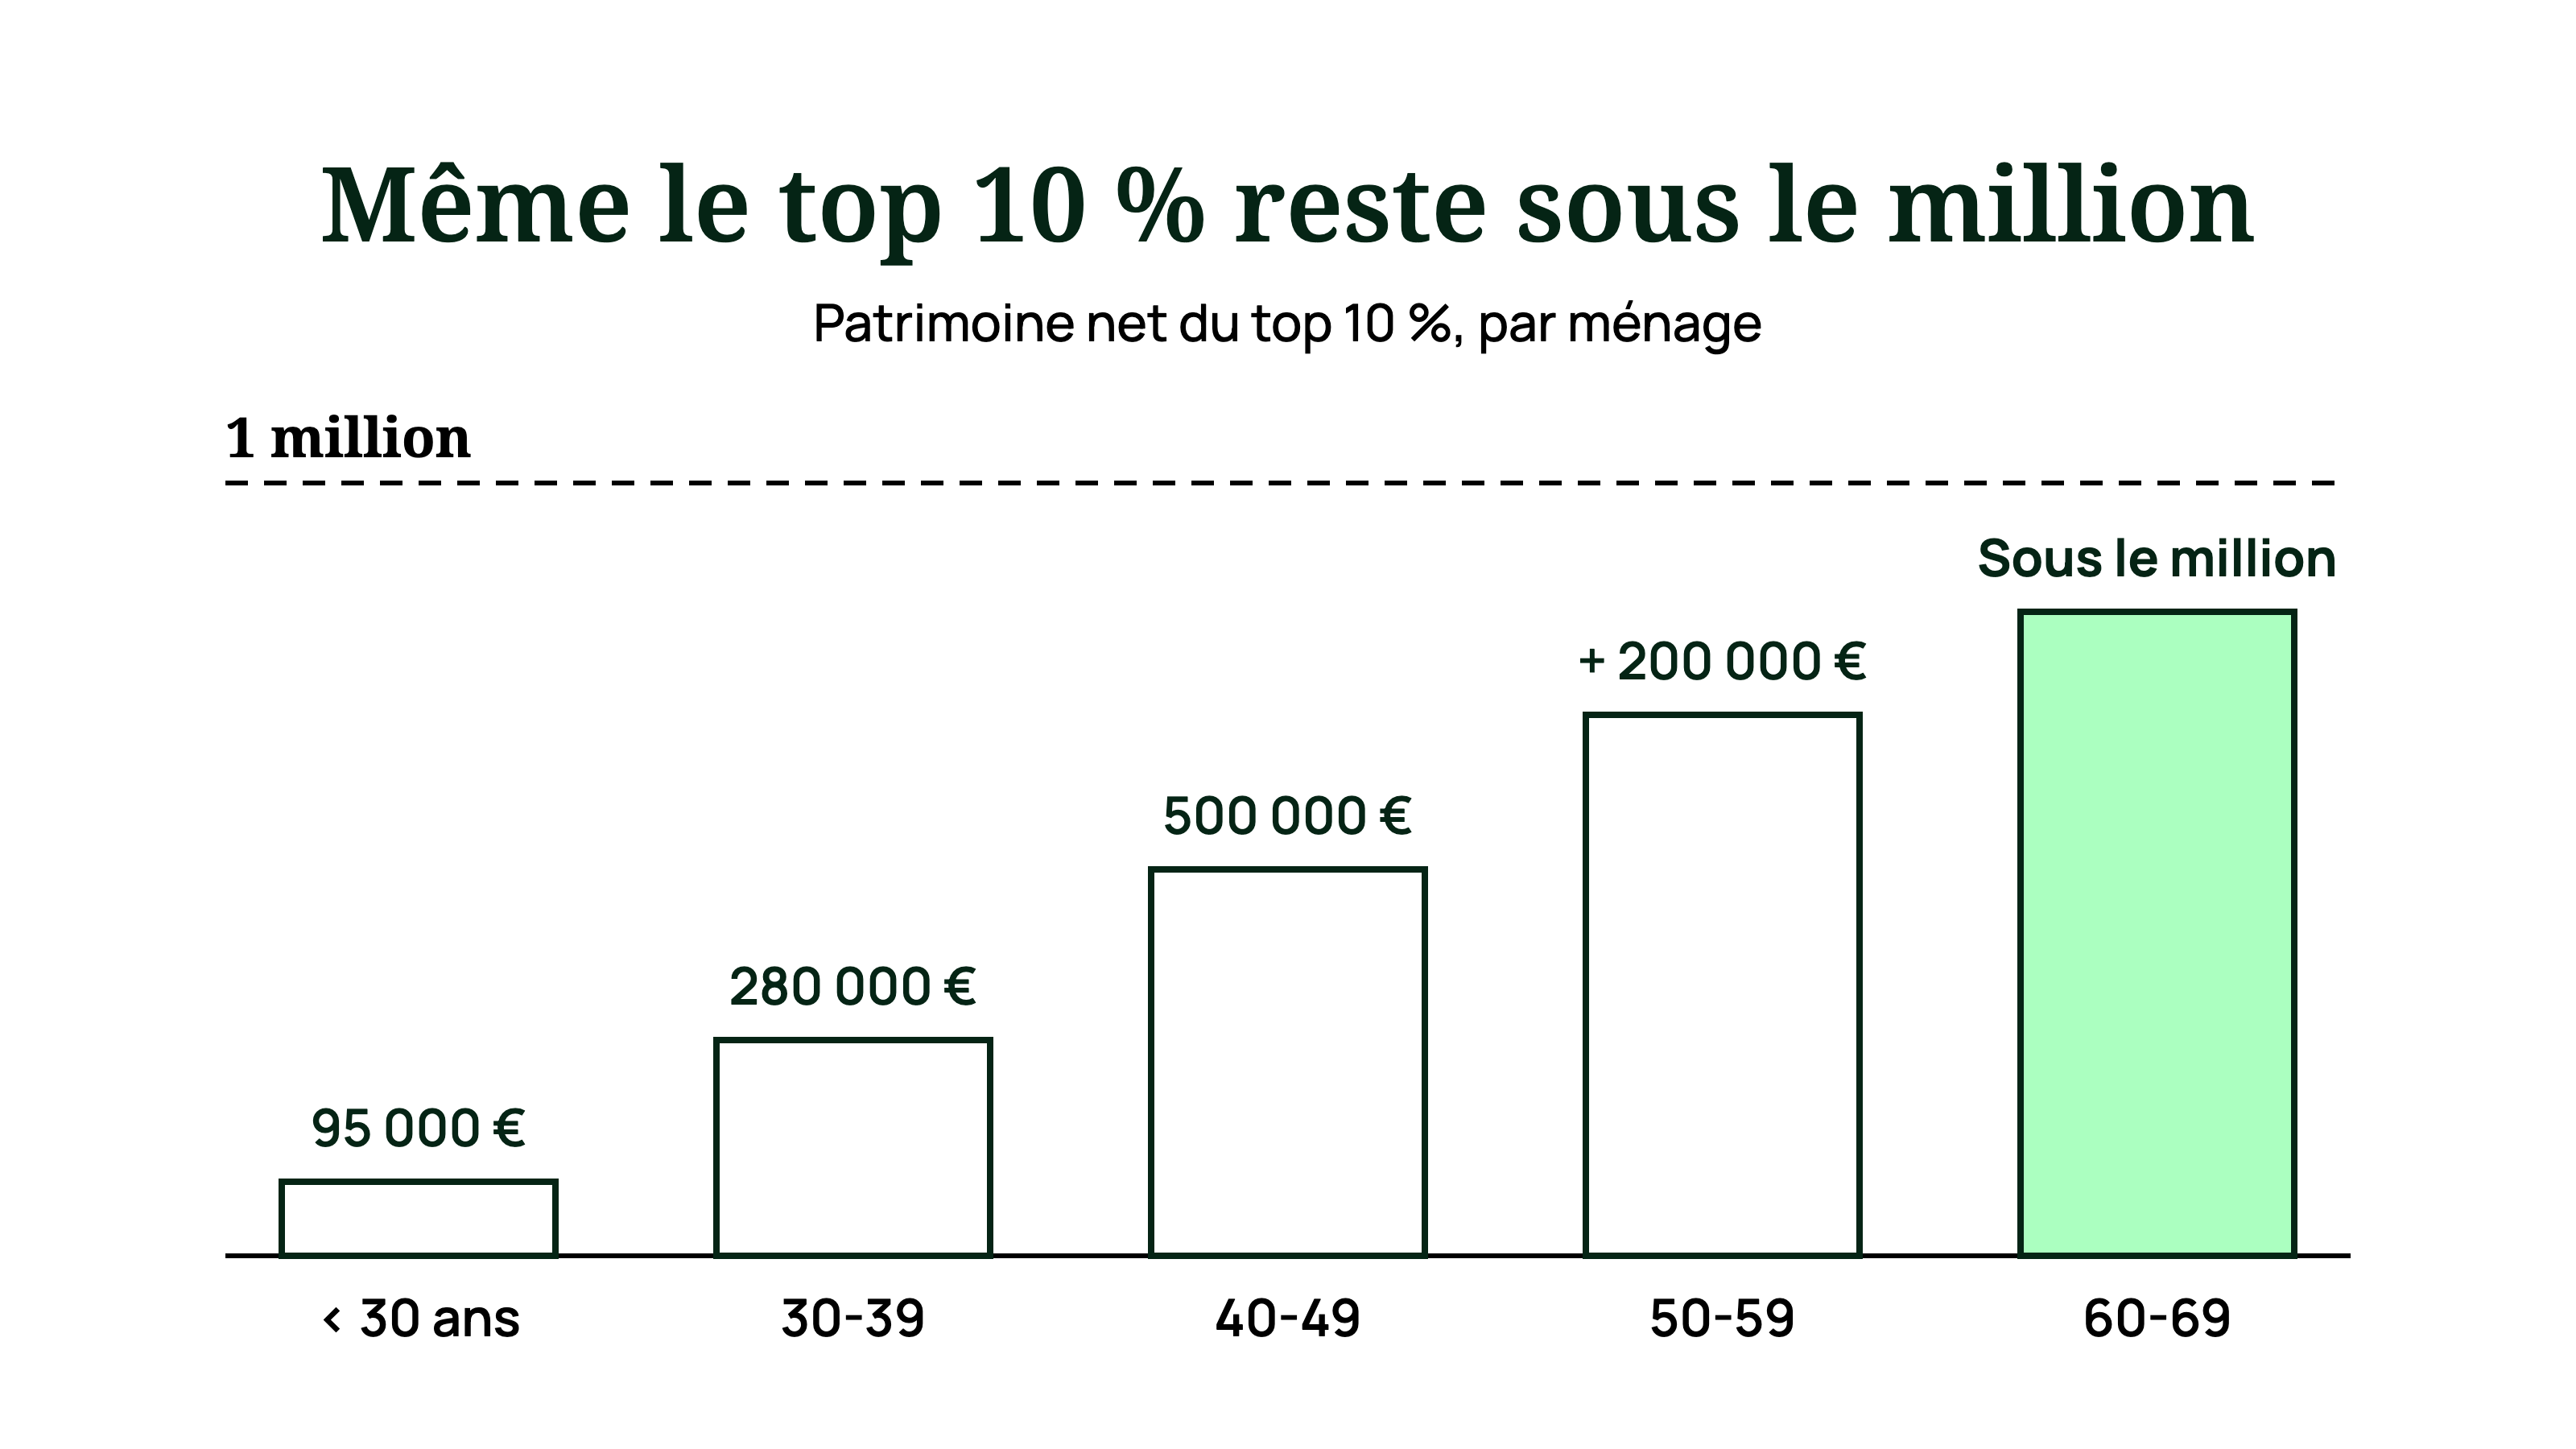
À moins de 30 ans, tu fais partie des 10 % les plus riches de France avec autour de 95 000 euros. En gros, 100 000 euros pour tout le ménage, tout patrimoine confondu.
Entre 30 et 39 ans, énorme bond : il faut 280 000 euros. Quasiment trois fois plus. C’est logique : ce sont dix années pendant lesquelles la plupart des gens paient leur maison, le marché immobilier peut évoluer, et tu es dans la fleur de l’âge de ta carrière. Les promotions arrivent. Tu crées des choses.
Entre 40 et 49 ans, le top 10 % est autour de 500 000 euros, maison comprise. Pour le foyer complet, pas pour toi seul.
Entre 50 et 59 ans, la progression ralentit : environ 200 000 euros de plus.
Et entre 60 et 69 ans, le top 10 % reste en dessous du million.
Relis bien ça. Au moment de la retraite, même les 10 % des ménages les plus riches de France ne sont pas millionnaires. Maison et immobilier compris.
Ça te montre à quel point être millionnaire est une exception. À quel point c’est compliqué. Et à quel point ça peut prendre une vie entière.
Le top 1 % : là, on change de monde
Le top 1 %, c’est 1 % des ménages au-dessus et 99 % en dessous. Et il est tiré énormément vers le haut par les exceptions : les milliardaires, les centimillionnaires. Garde-le en tête.
À moins de 30 ans, il faut 450 000 euros. C’est le double de la médiane au moment de la retraite. C’est à peu près le niveau des 20 % les plus riches qui ont autour de 55 ans. Une extrême exception.
Entre 30 et 39 ans, le top 1 %, ce sont les millionnaires. Si tu as un million à cet âge, 99 % des ménages sont moins riches que toi.
Entre 40 et 49 ans, on devient multimillionnaire. Même dans le top 1 %, ça n’arrive pas vers 30 ou 35 ans. Plutôt vers 40, voire 49 ans.
Ensuite, on rajoute un million. Puis ça s’essouffle, et ça stagne autour de 3 millions.
Énorme ou atteignable ?
Devant ces chiffres, tu peux te dire deux choses.
Soit : c’est énorme, il va falloir que je travaille comme un fou.
Soit : finalement, c’est atteignable.
Moi, quand je vois des gens sur Internet annoncer 10 000, 20 000, 30 000 ou 100 000 euros par mois, je me rends compte à quel point c’est gigantesque à côté de ces chiffres.
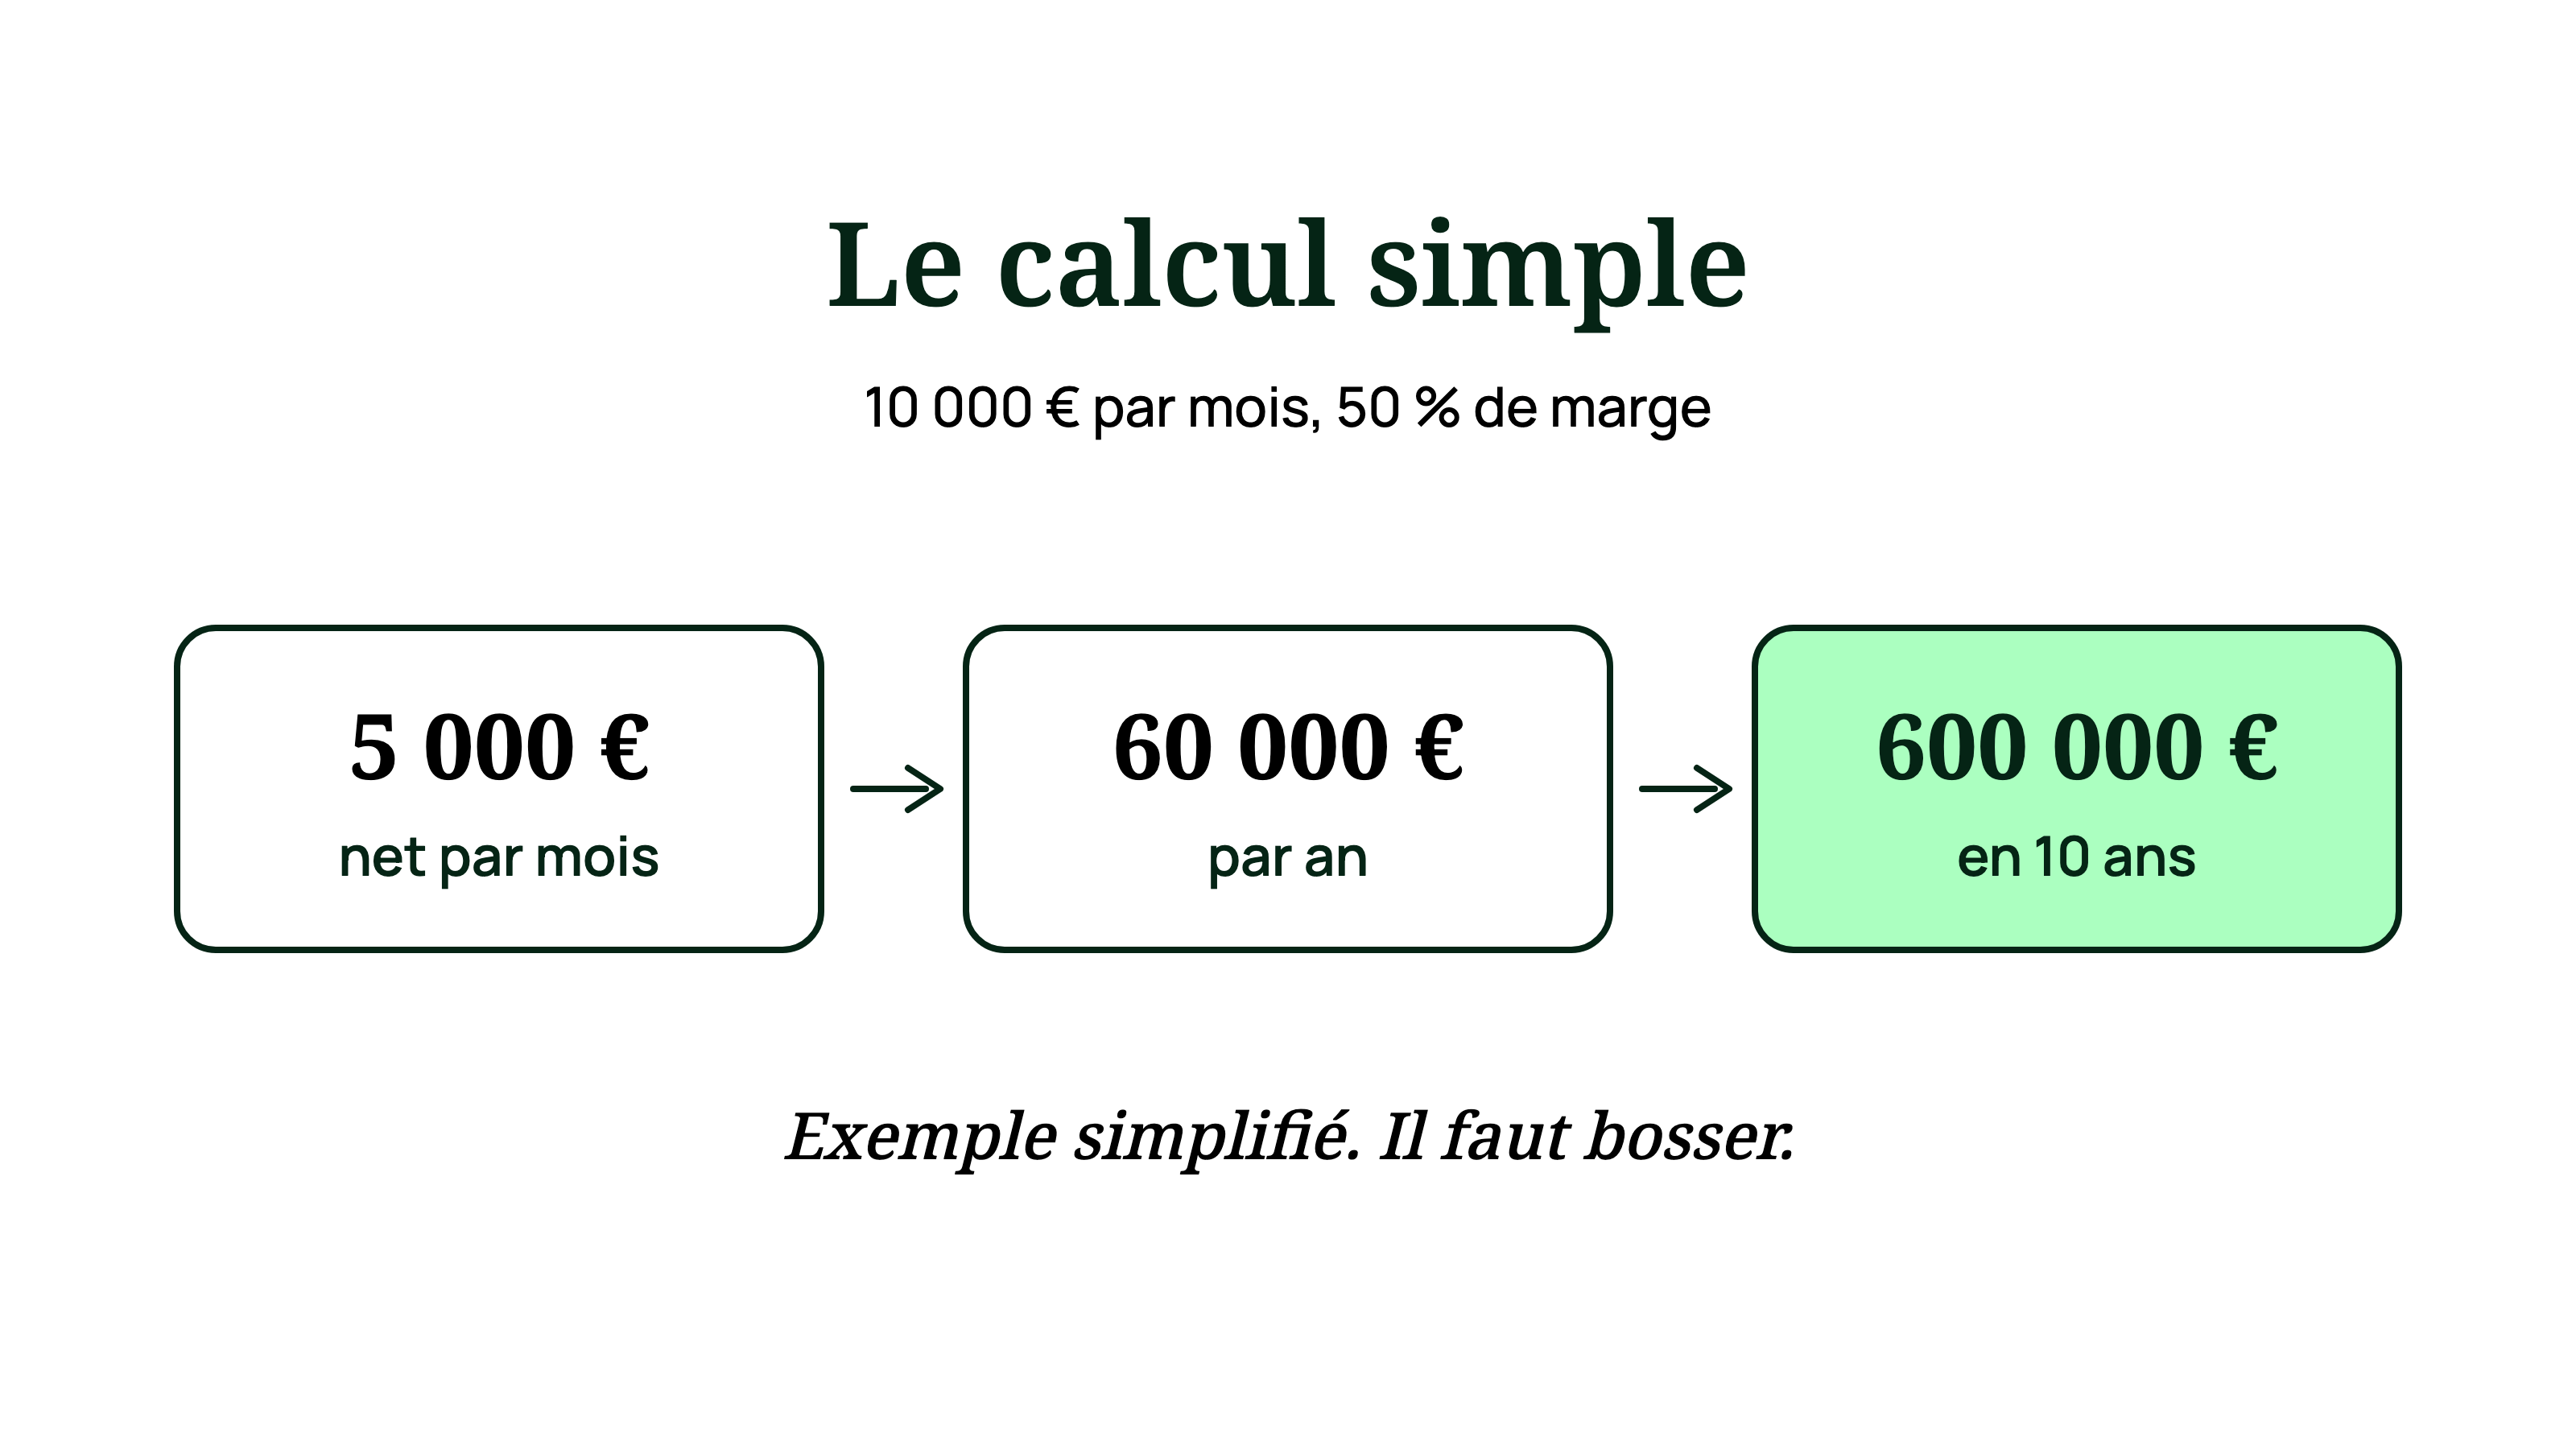
Prends un exemple simple. Dans le business en ligne, on peut atteindre facilement 50 % de marge, hors taxes, entre guillemets. Tu fais 10 000 euros par mois, tu gagnes 5 000 en net. Chaque année, tu ajoutes 60 000 euros à ton patrimoine. En 10 ans, ça fait 600 000 euros.
C’est simplifié, bien sûr. Mais c’est énorme. Surtout selon l’âge auquel tu commences.
Je ne te promets pas que c’est facile
Je ne vais pas te dire que réussir, c’est facile. Ce n’est pas mon genre. Certains sortent parfois mes phrases de leur contexte pour faire croire que je prône le « devenir riche facilement ». Ne me fais pas dire ce que je n’ai pas dit.
Mais franchement, si on arrête de pleurer et qu’on se bouge vraiment, gagner 10 000 ou 15 000 euros net par mois en ligne, avec 30 000 ou 40 000 euros de chiffre d’affaires, n’importe qui peut y arriver. Avec la bonne stratégie, la bonne méthode, le bon modèle, le bon business.
Il faut bosser. Il va falloir y aller. Mais c’est faisable.
Le million peut arriver plus tard que tu ne crois
Peut-être que tu atteindras le top 1 % avant tes 30 ans. Sinon, ce n’est pas grave : peut-être entre 30 et 39 ans. Et si à 39 ans tu n’as toujours pas ton million, il te reste encore 10 ans, voire plus, pour y arriver entre 40 et 49 ans.
La réussite n’est pas une ligne droite. Tu peux gagner zéro pendant 10 ans, puis dépasser le million en une dizaine d’années, voire beaucoup plus vite. Parce qu’un jour, tu as trouvé le truc : la bonne stratégie, la bonne méthode.
Ce que je retiens de tous ces chiffres :
1. Compare-toi aux bons chiffres. Un ménage, du patrimoine net, ta tranche d’âge. Pas un inconnu sur Instagram.
2. Compte ce que tu as vraiment. Ta maison, le crédit déjà remboursé, tes placements. Tu as peut-être bien plus que tu ne le crois.
3. Joue le temps long. Même dans le top 1 %, le million arrive entre 30 et 39 ans, et les millions suivants entre 40 et 49. Tu as du temps, à condition de bosser.
Tu n’es pas pauvre. Tu te compares simplement aux mauvais chiffres.
Je parle plus en détail de ce sujet en vidéo, tu peux la retrouver ici :
- Rémy