

Avant tout : ce ne sont pas des conseils en investissement, et je ne suis pas conseiller financier. Je te partage ma façon de faire et ce que je ferais personnellement. Les chiffres et les marchés évoluent, vérifie toujours par toi-même.
Quand ton activité principale n’est pas l’investissement, ce que tu veux, c’est un investissement minimaliste. Passer le moins de temps possible dessus, tout en faisant fructifier ton argent. Parce que développer un business demande déjà énormément d’énergie. Si je devais gérer uniquement mes placements toute la journée, très honnêtement, je m’ennuierais. Alors j’ai cherché le plus passif possible, et voici où j’ai atterri.
Pourquoi viser le niveau ultime de liberté
Tout est parti d’un constat simple : entreprendre et gagner de l’argent sans le placer, c’est le regarder perdre de la valeur avec l’inflation. C’est le cadran du cashflow de Robert Kiyosaki, dans « Père riche, père pauvre », qui m’a fait comprendre les quatre niveaux de liberté financière.
Niveau 1, tu es salarié, tu travailles pour quelqu’un d’autre. Niveau 2, tu es à ton compte, tu choisis tes horaires, mais si tu arrêtes de travailler, tu arrêtes de gagner. Niveau 3, des gens travaillent pour toi, ton gain ne dépend plus de ton temps. Et le niveau ultime, le quatre : le simple fait de posséder de l’argent te rapporte de l’argent.
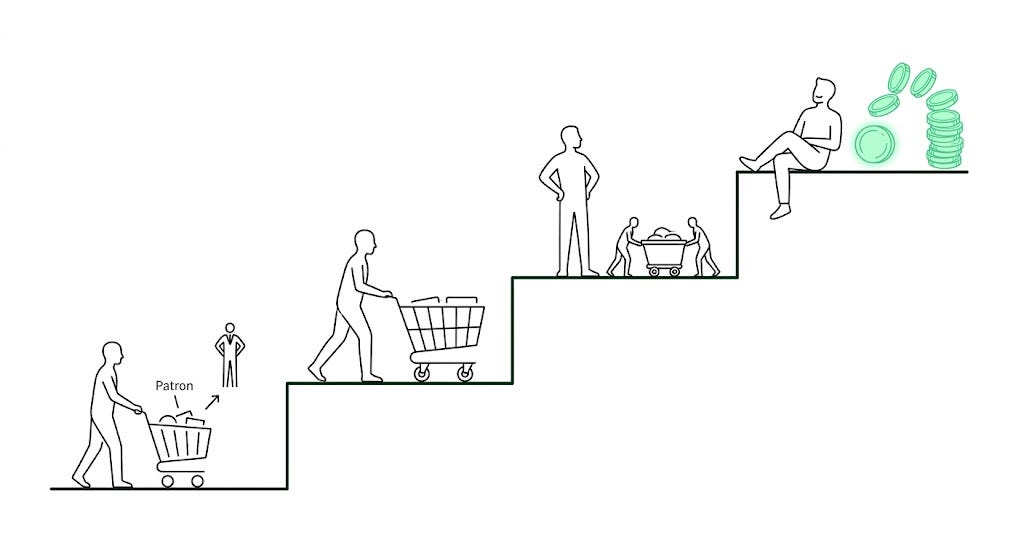
C’est ce dernier niveau qui m’intéresse. Pour te donner une idée, un capital placé autour de 4% par an génère environ 40 000€ par an, soit à peu près 4000€ par mois, sans rien faire. Je ne cherche pas à passer trois heures par jour à optimiser ça. Aujourd’hui mon métier, c’est mon business, pas la gestion de portefeuille. Ce que je veux, c’est du passif.
L’ETF, ma réponse en un mot
Alors, si je devais mettre mon argent à 100% dans un seul endroit, ce serait dans un ETF. Concrètement, un ETF sur les 500 plus grosses entreprises américaines, ce qu’on appelle le S&P 500.
Petite clarification utile. Le S&P 500, c’est un indice, c’est-à-dire un simple indicateur. Tu ne peux pas l’acheter directement. Pour battre un indice, il faudrait être très actif, choisir tes actions une par une, ne jamais te tromper. Tout ce que je ne veux pas. L’ETF, lui, te permet justement d’acheter l’indice en un seul geste. En une seule ligne, tu possèdes un petit morceau de Nvidia, d’Apple, de Microsoft, d’Amazon, de Google et de centaines d’autres. Et quand une société sort du classement, elle est remplacée automatiquement. Tu n’as rien à faire.
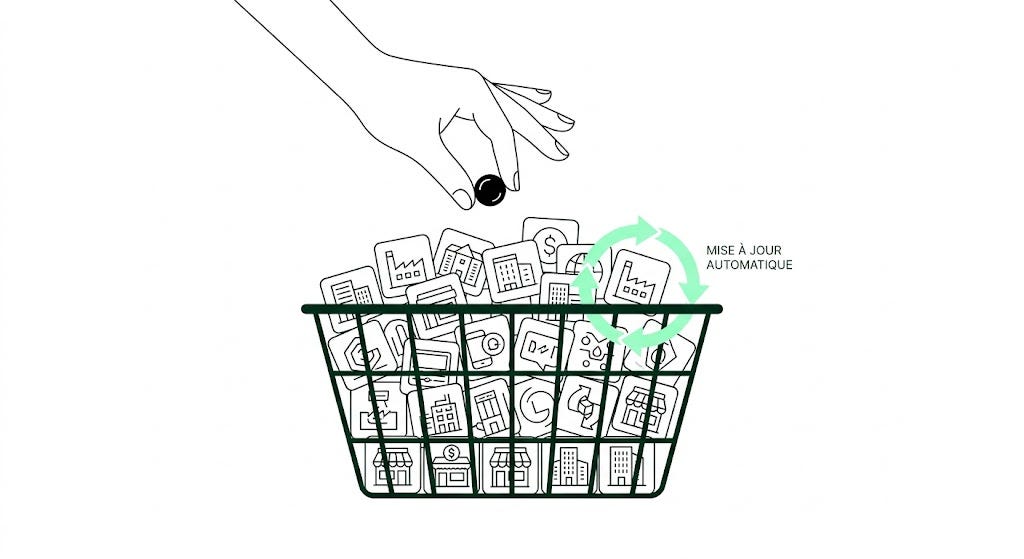
C’est ça qu’on appelle « acheter le marché ». Sur le long terme, la performance d’un bon ETF colle presque parfaitement à celle de l’indice qu’il suit. Voilà pourquoi je te le dis clairement : si je n’avais qu’un seul investissement à faire pour construire mon patrimoine, ce ne serait ni l’immobilier, avec toutes ses galères, ni l’or, ce serait mettre mon argent sur un ETF S&P 500 et ne plus y toucher pendant 20 ans.
Diversifier un minimum, sans se compliquer la vie
Cela dit, dans les faits, je ne mets pas tout dans le même panier. Il existe une approche que j’aime bien, inspirée du portefeuille « 4 saisons » de Ray Dalio, pensé pour bien se comporter quelle que soit la météo économique : croissance ou pas, inflation ou pas. L’idée, une répartition en quatre blocs égaux : actions, cash, obligations, or.
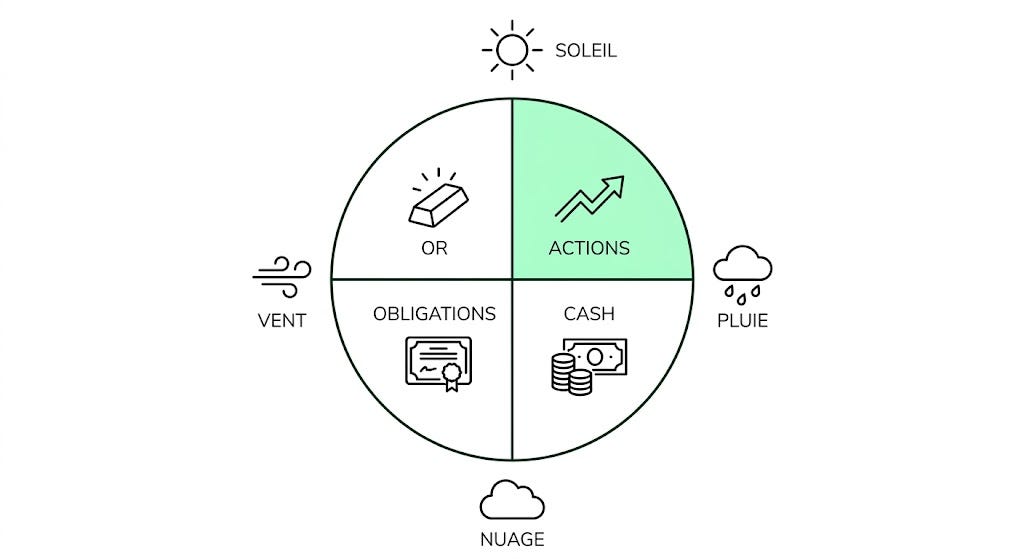
Mon portefeuille à moi tient en trois volets simples. Une partie sur un ETF, pour le côté passif et régulier. Une partie sur du cash qui ne dort pas : des bons du trésor américain court terme, sans fluctuation de prix, qui rapportent autour de 3,5 à 4% par an, versés régulièrement. À titre indicatif, ça représente quelques centaines d’euros par mois pour chaque tranche de 100 000€ placés. Et une dernière partie sur quelques actions individuelles choisies, pour aller chercher un peu plus de performance, en acceptant un peu plus de risque.
Pour cette dernière partie, je ne fais pas ça au hasard : je suis la stratégie d’un ami que je trouve très pédagogue et très bon dans ce qu’il fait. Mais l’essentiel du message, c’est le principe : du passif, du long terme, une diversification simple, et ton cash qui travaille au lieu de dormir. Tu n’as pas besoin d’être un génie de la finance ni d’y passer tes journées. Tu as besoin d’une structure claire et de patience.
Encore une fois, ce n’est que ma façon de faire, pas une recommandation. Dis-moi en commentaire : toi, tu es plutôt team « un seul ETF et je n’y touche plus », ou team « je diversifie et je choisis quelques actions » ? Et qu’est-ce qui te freine le plus à te lancer, le manque de temps ou la peur de mal faire ? Ça m’intéresse de savoir.
Je détaille toute mon approche dans un épisode complet, avec les exemples à l’écran. Si tu veux la version longue, tu la retrouves ici :
- Rémy